En bref
- Des panneaux au sol ne font pas partie du bâtiment : la multirisque habitation ne les couvre pas toujours d'office.
- Il faut les déclarer à l'assureur et faire étendre la garantie aux équipements extérieurs (tempête, grêle, vol, bris).
- La garantie vol est la plus exigeante : clôture et fixations antivol sont souvent imposées.
- Côté installateur, la décennale peut jouer si la structure repose sur des fondations ; la RC producteur s'ajoute si vous revendez.
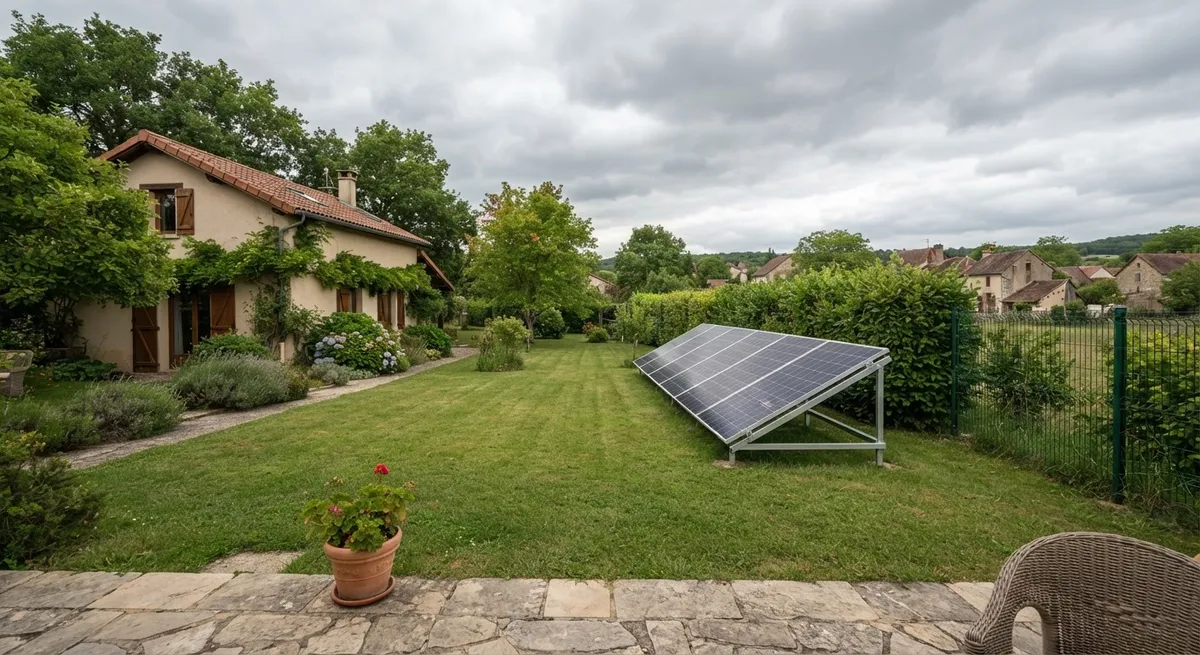
Contrairement aux panneaux en toiture, une installation au sol n'intègre pas le bâtiment : elle ne participe ni au clos ni au couvert. Cela change deux choses : la place de la décennale, et la façon dont la multirisque habitation prend, ou non, l'installation en charge. Voici comment l'assurer correctement, du jardin de 3 kWc à la petite centrale sur parcelle.
Pourquoi le sol change la donne
Un contrat d'assurance habitation est construit autour du bâtiment et de son contenu. Des panneaux fixés sur la toiture sont généralement assimilés à l'immeuble : ils suivent la garantie du bâti, à condition d'avoir été déclarés. Posés au fond du jardin, sur une structure autonome, ils deviennent un équipement extérieur, au même titre qu'une piscine, un abri ou un portail motorisé. Or ces équipements sont la zone grise des contrats habitation : certains les couvrent jusqu'à un plafond modeste, d'autres seulement contre quelques événements, d'autres pas du tout.
L'exposition au risque n'est pas la même non plus. Au sol, l'installation est accessible (vol, vandalisme, choc d'une tondeuse ou d'un véhicule), plus exposée aux animaux qui rongent les câbles, et soumise au vent sur toute sa surface. En revanche, elle ne menace pas l'étanchéité du toit, qui est la première cause de litige des installations en toiture.
À retenir — Au sol, la vraie question n'est pas « suis-je obligé de m'assurer ? » mais « mon contrat actuel couvre-t-il vraiment ces panneaux, et contre quoi ? ». La réponse se trouve dans les conditions générales, rubrique équipements extérieurs ou aménagements du terrain.
Au sol : la décennale, une question d'installateur
La garantie décennale vise les ouvrages et les dommages qui compromettent leur solidité ou les rendent impropres à leur destination (article 1792 du Code civil). Pour des panneaux en toiture, le lien avec le bâtiment est direct, comme le détaille notre article la pose de panneaux est-elle soumise à la décennale. Au sol, rien ne touche à la maison.
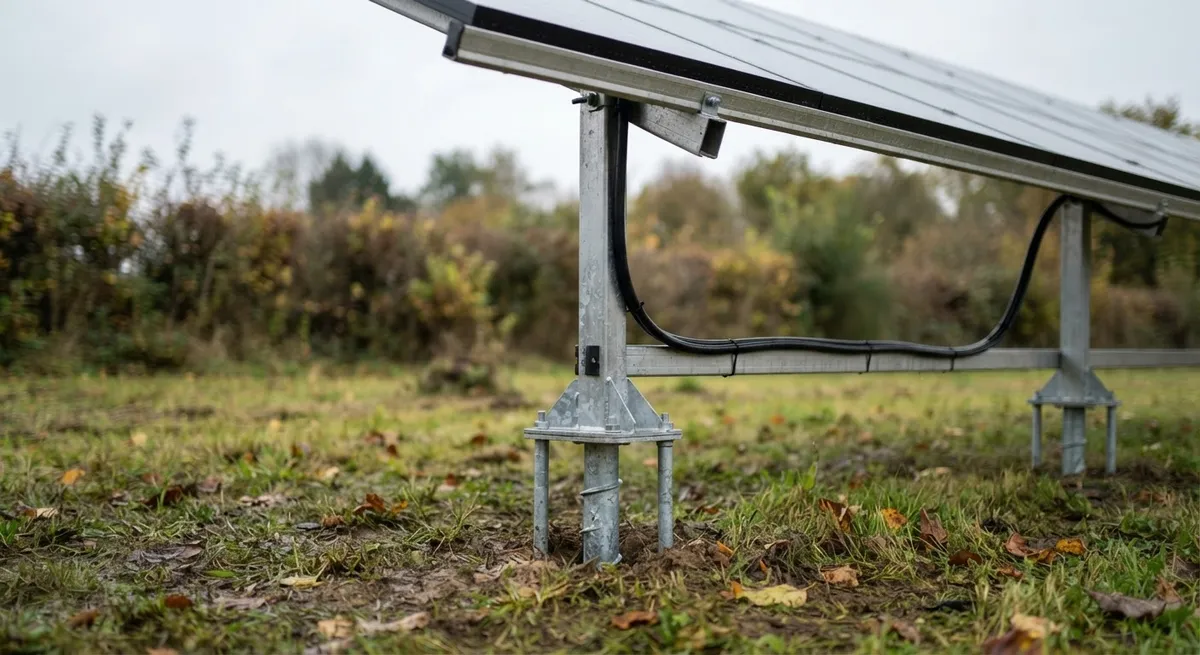
Mais une structure au sol n'est pas forcément un simple meuble. Dès qu'elle repose sur des fondations (plots béton, longrines, pieux vissés profonds), le juge peut la qualifier d'ouvrage à part entière, et l'installateur engage alors sa responsabilité décennale pour les désordres qui la rendent inutilisable : affaissement, basculement, arrachement par le vent. À l'inverse, un kit posé sur lests ou sur pieds réglables, sans ancrage, se rapproche d'un équipement amovible, couvert par la garantie du fabricant et par vos garanties dommages.
En pratique, cela vous concerne surtout au moment de choisir l'entreprise : demandez son attestation décennale et sa RC professionnelle, avec l'activité photovoltaïque mentionnée. Pour le reste, la protection de votre installation repose sur vos propres contrats.
Les garanties à réunir, risque par risque
Le tableau ci-dessous reprend les risques propres à une installation au sol et la garantie qui y répond. Chaque ligne est à vérifier dans votre contrat, plafonds et franchises compris.
| Risque | Garantie à vérifier | Point de vigilance |
|---|---|---|
| Tempête, grêle, poids de la neige | Multirisque habitation, extension équipements extérieurs | Plafond « aménagements extérieurs » souvent bas |
| Foudre, incendie, surtension | Incendie et dommages électriques | Les dommages électriques sont parfois optionnels |
| Inondation, sécheresse, séisme | Catastrophes naturelles | Ne joue que si les panneaux sont assurés en dommages |
| Vol, vandalisme | Garantie vol | Conditions de protection (clôture, antivol) |
| Choc accidentel, casse | Bris de machine ou bris accidentel | Rarement inclus d'office pour le jardin |
| Panne de l'onduleur ou d'un tracker | Garantie constructeur, bris de machine | Durées différentes selon les composants |
| Dommage causé à un voisin ou un passant | Responsabilité civile vie privée | Signaler l'installation à l'assureur |
| Revente de l'électricité | RC producteur | Exigée dès qu'il y a injection sur le réseau |
Deux mécanismes légaux vous aident ici. Tout contrat qui garantit vos biens contre l'incendie doit aussi les couvrir contre les effets du vent dû aux tempêtes (article L122-7 du Code des assurances), et la garantie catastrophes naturelles s'étend automatiquement aux biens assurés en dommages (article L125-1). Mais ces deux protections ne jouent que si les panneaux figurent bien parmi les biens assurés : c'est tout l'intérêt de la déclaration. Les démarches après un événement climatique sont détaillées dans sinistre photovoltaïque : grêle, incendie.
Vol et vandalisme : les conditions à remplir
C'est le point faible des installations au sol. Un panneau se démonte en quelques minutes, et l'onduleur ou les câbles en cuivre attirent aussi les convoitises. Les assureurs le savent et encadrent la garantie vol de conditions qu'il faut lire avant le sinistre, pas après :
- terrain clos : clôture continue, portail fermé, parfois une hauteur minimale ;
- fixations antivol : vis à tête spéciale ou écrous indémontables sans outil dédié ;
- marquage des panneaux et relevé des numéros de série, conservés avec la facture ;
- pour les installations isolées ou importantes : éclairage à détection, alarme ou télésurveillance.
Si le vol survient malgré tout, portez plainte et déclarez le sinistre à l'assureur dans le délai du contrat, qui ne peut pas être inférieur à deux jours ouvrés pour un vol (article L113-2 du Code des assurances). Les justificatifs à réunir sont listés dans notre article panneaux photovoltaïques volés : garantie et démarches.
Vous posez des centrales au sol ?
Nous comparons les assureurs qui couvrent la pose de panneaux sur structure au sol, décennale et RC comprises.
Si vous revendez le surplus
Comme pour une installation en toiture, injecter de l'électricité sur le réseau vous donne la qualité de producteur. Le contrat de raccordement et le contrat d'achat vous rendent responsable des dommages que votre installation pourrait causer au réseau ou à des tiers : c'est l'objet de la RC producteur, détaillée dans assurer une centrale solaire en autoconsommation. Elle est souvent ajoutée par simple avenant à la multirisque habitation pour une petite puissance.
Pensez aussi à la perte de production : après un sinistre, les semaines sans production représentent un manque à gagner. Pour une installation résidentielle, il reste modeste et rarement assuré ; pour une centrale de plusieurs dizaines de kWc sur une parcelle, une extension perte d'exploitation se justifie. Les formalités de raccordement sont rappelées dans faut-il déclarer ses panneaux à Enedis.
Urbanisme : une formalité qui compte aussi pour l'assureur
Une installation au sol relève du Code de l'urbanisme, et une autorisation manquante peut compliquer un dossier de sinistre ou une revente. Les seuils dépendent de la puissance crête et de la hauteur des panneaux (articles R421-2 et R421-9) :
| Installation au sol, hors secteur protégé | Formalité |
|---|---|
| Moins de 3 kWc et panneaux à 1,80 m maximum | Aucune |
| Moins de 3 kWc mais panneaux à plus de 1,80 m | Déclaration préalable |
| De 3 kWc à moins de 3 MWc | Déclaration préalable |
| 3 MWc ou plus | Permis de construire |
| Secteur protégé (abords de monument historique, site classé…) | Déclaration préalable sous 3 kWc, permis au-delà |
Les panneaux posés au sol sont en outre soumis à la taxe d'aménagement, calculée sur une valeur forfaitaire de 10 € par m² de surface de panneaux. Gardez l'autorisation obtenue avec la facture et le certificat de conformité électrique : ce sont les premières pièces qu'un expert demande.
Assurer son installation au sol : les étapes
- 1Avant le chantier, réclamez à l'installateur ses attestations décennale et RC pro, activité photovoltaïque mentionnée.
- 2Déclarez l'installation à votre assureur habitation : puissance, emplacement, valeur, mode de fixation, revente ou non. Comment s'y prendre : faut-il déclarer ses panneaux à son assurance.
- 3Demandez une confirmation écrite des garanties qui s'appliquent : événements climatiques, vol, bris, dommages électriques, avec plafonds et franchises.
- 4Mettez en place les protections exigées pour le vol, et photographiez-les.
- 5Ajoutez la RC producteur si vous revendez tout ou partie de l'électricité.
- 6Rangez le dossier : facture, numéros de série, autorisation d'urbanisme, attestation de conformité, photos de l'installation neuve.
Cas concret : une tempête sur des panneaux de jardin
Une famille a fait poser douze panneaux au sol au fond de son terrain, sur une structure lestée, pour une puissance de 4,5 kWc avec revente du surplus. Une tempête arrache deux rangées de panneaux, qui retombent sur la clôture du voisin.
Exemple chiffré (fictif) — Panneaux et structure à remplacer : 6 500 € ; clôture du voisin : 1 200 €. Les panneaux ayant été déclarés avec une extension équipements extérieurs plafonnée à 10 000 €, la garantie tempête prend en charge le remplacement, déduction faite de la franchise et d'une éventuelle vétusté. Le voisin, lui, est indemnisé par son propre assureur ou par votre responsabilité civile selon les circonstances. Sans déclaration, le même contrat aurait pu ne rien verser pour les panneaux, faute de les compter parmi les biens assurés.
Si la structure avait été ancrée par l'installateur sur des fondations sous-dimensionnées, l'assureur aurait pu, après vous avoir indemnisé, se retourner contre lui et sa décennale. D'où l'intérêt de conserver le devis, la note de dimensionnement et le procès-verbal de réception.
Les erreurs fréquentes
- Croire que la toiture et le jardin, c'est pareil : la garantie des panneaux en toiture ne s'étend pas automatiquement à une installation autonome au sol.
- Négliger les plafonds : une extension « aménagements extérieurs » de quelques milliers d'euros peut ne pas suffire à remplacer l'installation.
- Oublier le bris : la casse accidentelle (tondeuse, branche, ballon) n'est couverte que si le contrat le prévoit.
- Revendre sans RC producteur : la responsabilité vis-à-vis du réseau n'est pas toujours incluse dans la RC vie privée.
- Ne pas mettre à jour la déclaration après une extension de l'installation ou l'ajout d'une batterie.
Questions fréquentes
Mon assurance habitation couvre-t-elle des panneaux posés au sol ?
Pas forcément. Beaucoup de contrats couvrent les panneaux fixés sur le bâtiment, qu’ils considèrent comme faisant partie de l’immeuble, mais traitent les équipements installés dans le jardin à part, avec des plafonds bas ou des exclusions. Il faut déclarer l’installation et demander par écrit si elle est garantie, et pour quels événements.
Faut-il une assurance spécifique pour une installation au sol ?
Pour un particulier, aucune loi n’impose de contrat dédié. En pratique, on étend la multirisque habitation (équipements extérieurs, vol, bris) et on vérifie la responsabilité civile. Un contrat spécifique photovoltaïque n’a d’intérêt que pour une installation importante ou si l’assureur habitation refuse de couvrir les panneaux.
La garantie vol joue-t-elle pour des panneaux dans un jardin ?
Souvent sous conditions : terrain clos, fixations antivol, parfois éclairage ou alarme. Sans ces mesures, l’assureur peut refuser l’indemnisation. Après un vol, il faut porter plainte et déclarer le sinistre à l’assureur dans le délai prévu au contrat, qui ne peut pas être inférieur à deux jours ouvrés.
L’installateur de panneaux au sol doit-il avoir une décennale ?
Une structure ancrée dans le sol par des fondations peut être qualifiée d’ouvrage par le juge, et l’installateur engage alors sa responsabilité décennale. Exiger son attestation décennale et sa RC professionnelle avant le chantier reste la règle, même si l’enjeu principal pour vous se situe du côté des garanties dommages.
Une déclaration préalable de travaux est-elle obligatoire ?
Hors secteur protégé, une installation au sol de moins de 3 kWc dont les panneaux ne dépassent pas 1,80 m de hauteur est dispensée de formalité. Au-delà de l’un de ces seuils, une déclaration préalable est nécessaire. En secteur protégé, les règles sont plus strictes : renseignez-vous en mairie.
Que se passe-t-il si je n’ai pas déclaré mes panneaux à l’assureur ?
Le Code des assurances sanctionne la déclaration incomplète du risque. De bonne foi, l’indemnité peut être réduite en proportion de la prime qui aurait dû être payée ; de mauvaise foi, le contrat peut être annulé. Une simple déclaration, souvent sans surcoût important, évite ce risque.
Vous êtes installateur et posez des panneaux au sol, sur structure lestée ou ancrée ? Décrivez votre activité pour obtenir un devis gratuit d'assurance décennale et RC adaptée au photovoltaïque.